


在职场生态中,领导向下属借钱本质上是一种权力边界的严重越界,这通常不是单纯的资金周转困难,而是预示着深层次的财务危机、心理博弈或职业操守的缺失。核心结论在于:无论理由多么冠冕堂皇,这往往是职场关系破裂的前兆,也是下属面临职业风险的重大信号。 这种行为打破了上下级之间的管理与被管理契约,将单纯的雇佣关系异化为复杂的债权债务关系,处理不当将直接导致职业生涯受损或经济损失。
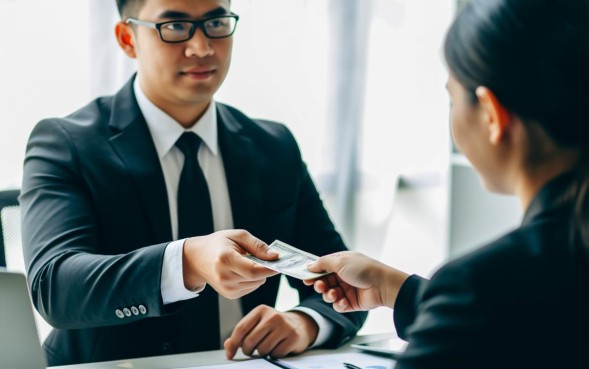
探究为什么领导找下属借钱这一现象,我们不难发现其背后往往隐藏着领导个人生活或财务状况的崩塌,理解这些动机有助于下属保持清醒的认知,避免陷入情感勒索。
正规融资渠道的枯竭 当一个成年人在职场中拥有一定地位时,通常具备信用卡、信贷或向亲友借款的能力,如果领导越过这些更私密或低成本的渠道,转而向处于弱势地位的下属伸手,这强烈暗示其个人征信已经破产,银行和亲友的风险评估系统已经将其拉黑,下属往往成为了其“收割”的最后选择。
利用权力不对等进行服从性测试 部分具有控制型人格的领导,借钱可能并非出于急需,而是一种权力的滥用与试探,通过借钱这一行为,测试下属的忠诚度与服从性,如果下属爽快借出,便被视为“自己人”;如果拒绝,则可能在后续工作中被穿小鞋,这种心理动机极其危险,因为它将金钱凌驾于工作能力之上。
社交孤立与面子工程 很多领导为了维持光鲜亮丽的职场形象,在同级圈层中不敢暴露财务窘境,向下属借钱,某种程度上是利用了信息不对称,下属往往难以核实领导的真实经济状况,容易被其表面光环所迷惑,领导利用这种信息差,在下属面前扮演“遇到暂时困难的成功人士”,既保全了在同级面前的面子,又解决了资金问题。
不良嗜好与投机失败 这是风险最高的一种情况,涉及赌博、高风险投机或过度消费导致的资金链断裂,这类借款通常具有金额大、频率高、理由模糊的特点,一旦沾染此类恶习,领导的还款意愿和能力会急剧下降,下属的资金几乎等同于“肉包子打狗”。
一旦卷入与领导的借贷关系,下属将处于极其被动的局面,这种风险是全方位且难以通过常规手段控制的。
债权回收的极度困难
职场公正性的丧失 借钱发生后,上下级关系彻底变质。
职业声誉的连带受损 如果领导涉及贪污、挪用公款等严重违法行为,向下属借钱可能被视为洗钱或利益输送的一部分,在后续审计或调查中,频繁发生金钱往来的下属容易被卷入法律纠纷,职业清白受到质疑。
面对领导的借款请求,拒绝是保护自己的最优解,但拒绝需要技巧,既要守住钱袋子,又要尽量维持表面的职场和谐,以下是一套标准化的应对流程。
第一道防线:哭穷法(最常用且有效) 不要直接说“我不借”,而是说“我没钱”或“钱动不了”,将矛盾转移给客观的财务状况或家庭结构。
第二道防线:第三方挡箭牌 将财务决策权推卸给并不在场的第三方,如配偶、父母或严格的理财规划。
第三道防线:小额止损与借条规范 如果由于环境压力,实在无法拒绝(例如金额极小),必须做好法律防护。
心态建设:做好离职准备 一旦领导开口借钱,且表现出不悦或强求,说明该领导的职业素养极低,且该团队的文化已经恶化。此时应立即更新简历,启动骑驴找马计划。 一个需要靠剥削下属来维持生存的领导,无法带领团队获得长远发展,离开是止损的最佳方式。
Q1:如果领导已经借了钱不还,并且还在公司任职,我该怎么在不丢掉工作的前提下把钱要回来? A: 这是一个极高风险的操作,建议采取“旁敲侧击”法,例如在报销费用或申请奖金时,委婉提及:“领导,我最近家里急需用钱,之前借给您的那笔款项如果方便的话能不能先转给我?不然我这边的账期实在周转不开。”如果领导继续推脱,建议立刻停止催收,转而收集所有证据(聊天记录、转账凭证),并在找到下家提离职后,通过法律途径或公司高层/HR部门(如果公司合规)进行投诉,切记,在离职前不要把关系彻底闹僵,除非你已经决定放弃这份工作。
Q2:领导借钱说是为了公司临时周转,让我先垫付,承诺下个月报销,这算不算借钱? A: 这需要严格区分,如果是正规的公司业务,且走过了正规的审批流程(即使款项暂未下发),这属于职务行为,风险相对较低,因为主体是公司,但如果领导要求你转账到其个人账户,或者没有正规的审批单据、发票,仅凭口头承诺“公司用”,这本质上是个人借款的伪装,遇到这种情况,必须坚持“公款公对公”,要求公司对公账户走账,或者要求出具加盖公章的说明,否则坚决拒绝垫付。
职场中,金钱是检验人性和职业素养的试金石,面对领导的越界请求,保持理性、坚守底线、运用智慧拒绝,是每一位职场人士的必修课,如果你也曾遇到过类似的情况,欢迎在评论区分享你的经历和应对技巧。


有财网 版权所有 © 2014-2025 蜀ICP备2022021241号
违法和不良信息举报 举报电话: 举报邮箱:admin@qq.com


 咨询TA





