


亲兄弟之间涉及金钱往来时,必须书写借条,这并非是对亲情的不信任,而是基于法律风险防范与情感长久维护的双重考量,在现实生活与司法实践中,无数因未留存书面凭证而导致的反目成仇案例警示我们,白纸黑字的契约是保障双方权益的最有效手段。
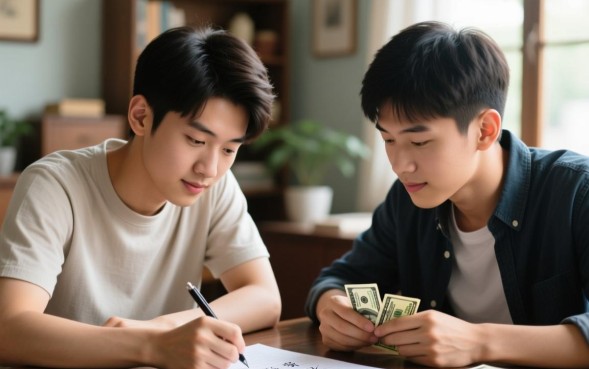
很多人在面对亲兄弟借钱要写借条吗这一问题时,往往碍于面子而选择口头约定,法律讲究证据,人性经不起考验,书写借条的核心目的在于将模糊的道德义务转化为清晰的法律权利,确保在发生意外变故或记忆偏差时,双方有据可依。
书写借条不仅是法律层面的自我保护,更是心理层面的责任确认,以下是三个核心理由:
确立借贷关系的法律证据 在司法实践中,仅有转账记录往往不足以证明是“借贷”关系,转账记录只能证明资金流动,无法排除“赠与”、“还款”或“不当得利”的可能性,一旦发生纠纷,出借人若无法证明双方存在借贷合意,极有可能面临败诉风险,导致血本无归,借条是证明借贷关系存在的最直接、最有力的“王牌”。
规避记忆模糊与时间流逝的风险 人的记忆是不可靠的,随着时间的推移,对于借款金额、还款期限、是否支付利息等细节,双方的记忆可能会出现巨大偏差,如果没有书面记录,这种偏差会演变成激烈的争吵,借条作为客观载体,能够永久锁定交易细节,消除因记忆不清产生的隔阂。
作为情感关系的“防火墙” 很多人认为写借条是“生分”,实则恰恰相反,明确的规则能降低沟通成本,借条让借款人清楚还款的责任底线,让出借人安心不催促,这种“丑话说在前头”的做法,反而能避免后期因催债产生的尴尬与怨恨,从而真正保护兄弟情谊。
一张具备法律效力的借条,不能随意涂写,必须包含严谨的要素,根据《民法典》及相关司法解释,规范的借条应具备以下内容:
明确的债权人与债务人身份信息
准确的借款金额(大小写兼顾)
清晰的利息约定
具体的还款日期与违约责任
借款人的亲笔签名与日期
在书写和交付借条的过程中,还需要注意以下专业细节,以确保万无一失:
使用“借条”而非“欠条” “借条”直接证明借贷关系,而“欠条”可能是因买卖、劳务等产生的债务,在诉讼中,“借条”的举证难度通常低于“欠条”,标题一定要写明“借条”二字。
款项交付方式的留痕 借条只是债权凭证,款项的实际交付需要结合转账记录。建议尽量通过银行转账、支付宝或微信支付,并在附言中注明“借款”。
如果是现金交付,必须在借条中注明“现金已收到”,并最好要求借款人出具收条,或者有两位无利害关系的见证人在场。
电子借条的运用 在数字化时代,可以使用经过公证的第三方电子借条平台,电子借条通过区块链技术存证,具有不可篡改性,且在线签署方便快捷,既保留了法律的严谨性,又避免了线下见面的尴尬,非常适合亲兄弟间的借贷场景。
诉讼时效的警惕 约定了还款期限的借条,诉讼时效为还款期限届满之日起3年,如果到期后借款人未还款,出借人应在3年内通过发微信催款、发送律师函等方式“中断”诉讼时效,重新计算3年,以免丧失胜诉权。
亲兄弟之间借钱,感情是基础,但规则是保障,不要让“不好意思”成为埋下纠纷隐患的借口,一张规范、严谨的借条,是对亲兄弟手足之情最理性的呵护,它让借钱的行为变得透明、有度,让还款的过程变得有理、有节,在金钱面前,用法律契约来维护亲情,才是成年人之间最高级的相处方式。
相关问答
Q1:如果亲兄弟借钱不写借条,只有转账记录,打官司能赢吗? A: 不一定能赢,转账记录仅能证明资金流转的事实,无法直接证明该笔款项的性质是“借贷”,对方可能会抗辩称这笔钱是偿还之前的债务、赠与或者是代为支付的款项,如果没有借条、聊天记录或录音等其他证据佐证双方存在借贷合意,出借人面临较高的败诉风险。
Q2:借条写好后,如果借款人一直不还钱,过了好几年才去起诉,还有效吗? A: 这取决于是否超过了“诉讼时效”,如果借条约定了还款日期,法律保护的诉讼时效为还款日期届满之日起3年,如果这3年内你从未向对方催要过款项,对方也未主动还款,一旦超过3年,对方就获得了“诉讼时效抗辩权”,法院可能驳回你的诉讼请求,建议在到期后及时催收并保留证据,以中断诉讼时效。


有财网 版权所有 © 2014-2025 蜀ICP备2022021241号
违法和不良信息举报 举报电话: 举报邮箱:admin@qq.com


 咨询TA





