


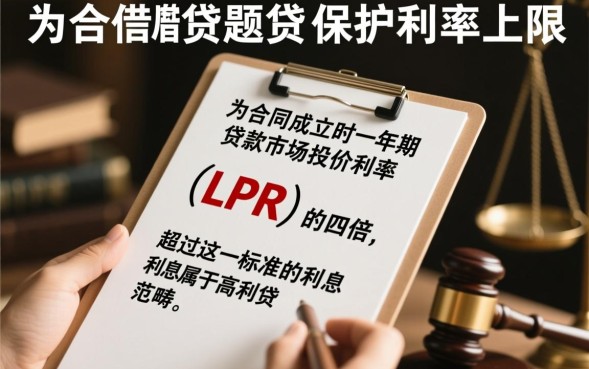
民间借贷受法律保护的利率上限,为合同成立时一年期贷款市场报价利率(LPR)的四倍,超过这一标准的利息属于高利贷范畴,法律不予保护,这一数值大约在13.8%至14.6%之间浮动,具体取决于LPR的调整情况。
在判断借钱多少利息算高利贷时,不能仅看口头约定的数字,必须结合实际到账金额、还款方式以及各种隐形费用进行综合计算,以下将从法律标准、隐形陷阱、计算方法及法律后果四个维度进行详细解析。
根据2020年8月最高人民法院修正的《关于审理民间借贷案件适用法律若干问题的规定》,民间借贷利率的司法保护上限发生了重大变化,不再执行以前固定的24%和36%的两线三区标准,而是采用了动态的LPR四倍标准。
核心计算公式 受法律保护的最高年利率 = 合同成立时一年期LPR × 4。 LPR(贷款市场报价利率)由中国人民银行每月公布,如果借贷合同成立时的LPR为3.45%,那么受保护的年利率上限就是13.8%。
LPR的时效性 利率上限锁定的是合同成立时的LPR,而非起诉时或还款时的LPR,这意味着,即便在借款期间LPR下降,只要合同成立时的利率符合当时的四倍标准,该利息就是合法的;反之,如果合同成立时利率就超过了当时的四倍LPR,超出部分无效。
当前参考数值 以近期一年期LPR维持在3.45%左右为例,目前的民间借贷司法保护上限约为8%,任何年化利率超过此数值的约定,在法律上都被视为高利贷。
很多放贷者为了规避法律监管,不会直接在合同上写高利率,而是通过各种手段变相增加利息,判断是否属于高利贷,必须看透以下几种常见套路:
砍头息 放贷人在出借资金时,预先从本金中扣除利息,借款10万元,约定利息1万元,实际只给借款人9万元,但借据却写10万元。
名目繁多的费用 将高利息拆分为“服务费”、“管理费”、“咨询费”、“手续费”、“GPS安装费”等,这些费用加上合同利息,往往构成极高的实际融资成本。
复利与利滚利 约定按期结息,但如果不支付利息则将利息计入下期本金再次计息。
借款人往往被“日息”、“月息”的低数字迷惑,缺乏换算成年化利率的能力,掌握以下计算逻辑,能精准识别高利贷。
单利换算公式
等额本息的实际费率(IRR) 很多分期还款产品(如信用卡分期、车贷)虽然名义费率不高,但因为每月都在还本金,实际占用的资金在减少,导致实际年化利率(IRR)远高于名义费率。
如果不幸借入了高利贷,借款人拥有明确的法律权利进行自我保护。
超额利息无需支付 对于超过LPR四倍部分的利息,借款人可以拒绝支付,如果已经支付,有权要求出借人返还用于抵扣本金。
本金必须归还 法律只保护合法的利息,但保护出借人的本金债权,即使对方是高利贷,借款人也不能以此为理由赖账不还本金,否则依然会面临败诉和强制执行。
警惕刑事风险 如果放贷者以暴力、威胁等手段催收,或者涉及“套路贷”诈骗,这已不属于民事纠纷,借款人应立即报警处理。
问题1:如果借条上写着年利率20%,我该怎么办? 解答:借条约定的20%年利率大概率超过了当前法律保护的上限(约13.8%),在还款时,你可以按照LPR四倍(例如13.8%)计算利息并支付,对于出借人要求支付的超出6.2%的部分,你有权拒绝,如果对方起诉,法院也会主动将利率调整至法定上限内。
问题2:之前不懂事借了高利贷,已经还了很多钱,能把多还的钱要回来吗? 解答:可以,根据法律规定,借款人请求出借人返还已支付的超过年利率LPR四倍部分的利息,人民法院应予支持,你需要整理所有的还款流水记录,计算出按照法定上限你应该还多少利息,将多出的部分统计出来,通过协商或诉讼方式要求出借人返还“多付的利息”或抵扣剩余本金。
对于借贷利率的界定和计算,你是否还有其他疑问?欢迎在评论区留言,我们将为你提供更具体的分析。


有财网 版权所有 © 2014-2025 蜀ICP备2022021241号
违法和不良信息举报 举报电话: 举报邮箱:admin@qq.com


 咨询TA





