武汉公积金贷款额度并非一个固定数值,而是由四个核心维度共同决定的:账户余额计算值、房屋总价成数、还款能力以及最高贷款限额,最终的可贷金额严格遵循“就低不就高”原则,即取上述四项计算结果中的最小值,这意味着,即使您的账户余额很高,如果购买的房屋总价较低或还款能力不足,最终获批的额度也会受到限制,了解这四项指标的具体计算逻辑,对于精准规划购房资金至关重要。
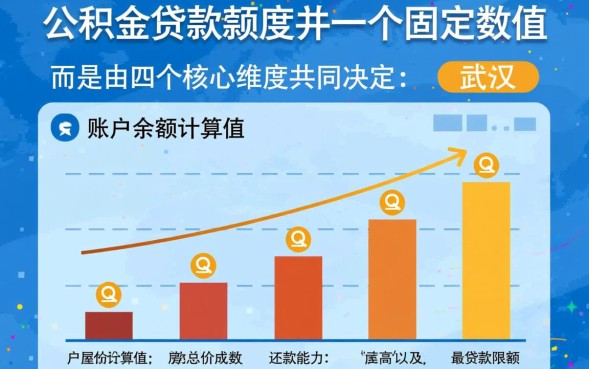
账户余额计算值:基础额度的决定因素
这是计算贷款额度的最基础公式,直接反映了缴存人对公积金中心的贡献度。
- 计算公式:贷款金额 = (借款人公积金账户余额 + 配偶公积金账户余额) × 20倍。
- 余额认定标准:账户余额通常以贷款申请时的状态为准,如果借款人近期有过提取公积金记录,可能会影响余额基数,进而影响额度。
- 最低缴存额度限制:武汉政策规定,公积金账户余额需达到一定标准才能申请贷款,如果余额不足,通常无法达到贷款门槛,或者需要补足差额。
- 特殊情况:对于高层次人才或特定缴存年限较长且余额稳定的职工,部分地区会有系数上的倾斜政策,但基础逻辑依然是基于余额的放大。
最高贷款限额:政策设定的“天花板”
即使您的余额计算值很高,也不能超过武汉公积金管理中心规定的最高限额,这一标准会根据政策调整而变化,目前主要分为以下几种情况:
- 单人贷款限额:首套房最高可贷50万元,二套房最高可贷50万元(具体以当前政策实时执行为准,部分时期二套房限额可能调整)。
- 家庭贷款限额:夫妻双方均缴存公积金的家庭,首套房最高可贷70万元,二套房最高可贷70万元。
- 人才专项政策:针对“百万大学生留汉”等特定高层次人才,武汉实施了更为宽松的限额政策,最高可达个人90万元、家庭120万元,且不受余额倍数限制。
- 缴存状态影响:只有处于正常缴存状态且连续足额缴存达6个月(含)以上的职工,才能享受最高限额政策,断缴会导致资格失效。
房屋总价成数:抵押物价值的约束
公积金贷款必须用于购买自住住房,因此贷款额度不能超过房屋价值的一定比例。
- 首套房比例:贷款额度不超过房屋总价的80%,购买一套200万元的房子,基于房屋总价最高只能贷160万元,但这通常超过了公积金的最高限额,所以此时主要受限于最高限额。
- 二套房比例:贷款额度不超过房屋总价的70%,且二套房首付比例要求更高,相应的贷款成数会降低。
- 房龄限制:二手房贷款时,房龄越老,评估价值越低,且贷款年限越短,这会间接影响可贷额度,砖混结构房龄超过一定年限(如20年)可能无法申请公积金贷款。
还款能力评估:月供与收入的平衡
为了确保借款人不会因房贷而陷入财务危机,公积金中心会严格评估还款能力。
- 月供收入比:每月的还款额(月供)不得超过家庭月收入的60%,这里的收入通常认定的标准是:公积金缴存基数或单位开具的收入证明(取较低值或平均值,视具体银行要求)。
- 负债影响:如果家庭名下有其他商业贷款、车贷或信用卡大额分期,这些都会计入月负债支出,总负债(含新房月供)同样不能超过月收入的60%。
- 信用记录:征信报告是评估还款能力的重要参考,如果存在连三累六的逾期记录,可能会直接拒贷或降低贷款额度。
优化贷款额度的专业解决方案
在实际操作中,很多购房者会面临“贷不够”的情况,针对武汉公积金贷款能贷多少这一核心问题,除了被动接受计算结果,还可以通过以下策略进行优化:
- 余额“补差”策略:如果余额计算值略低于最高限额,可以考虑在贷款前暂停提取公积金,让余额自然增长几个月,或者通过调整缴存基数来增加账户余额。
- 组合贷款的应用:当公积金最高限额(如70万)无法覆盖购房资金需求时,应选择“公积金贷款+商业贷款”的组合模式,优先用满公积金额度,享受低利率,剩余部分使用商业贷款。
- 婚前婚后规划:如果夫妻双方一方公积金余额高、一方低,建议在婚前由余额高的一方作为主贷人申请,或婚后双方共同申请以利用家庭最高限额。
- 延长贷款期限:在还款能力不足时,适当延长贷款期限可以降低月供,从而通过还款能力测试,但需注意,贷款期限最长不超过30年,且加借款人年龄不超过法定退休年龄后5年。
相关问答模块
Q1:如果公积金余额很少,是不是就无法申请贷款了?
A: 不完全是,虽然余额是计算额度的基础,但如果余额不足导致计算额度低于最低门槛,确实无法获批,武汉政策允许部分情况下进行“补缴”或通过提高首付比例来降低贷款需求,如果是因为余额少导致额度不够,建议使用组合贷款,或者等待余额积累。
Q2:二套房使用公积金贷款,利率和额度有什么变化?
A: 额度方面,二套房最高限额通常与首套房一致(如家庭70万),但房屋总价成数降低为70%,利率方面,二套房公积金贷款利率会在首套房基础上上浮,目前约为首套房利率的1.1倍,二套房的认定标准非常严格,需“认房又认贷”。
您目前的公积金余额和预估房价大概是多少?欢迎在评论区留言,我们可以帮您进行初步的额度测算。
【原创声明】凡注明“来源:有财网”的文章,系本站原创,任何单位或个人未经本站书面授权不得转载、链接、转贴或以其他方式复制发表。否则,本站将依法追究其法律责任。








 咨询TA





