
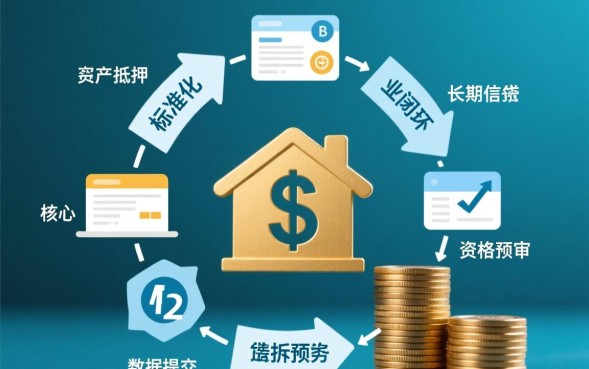
贷款买房是一个标准化的金融业务闭环,其核心逻辑在于通过资产抵押获取长期信贷支持,整个业务链条可被拆解为资格预审、数据提交、审批签约、抵押登记及放款还款五个关键模块,理解这一底层逻辑,能够有效规避操作风险,提升资金获取效率。
资格预审与资金筹备
在启动任何操作前,必须先完成“资格初始化”检查,这是确保后续流程不被中断的防火墙。
-
征信报告深度解析
征信是银行评估风险的唯一数据源,申请人需打印详版征信报告,重点核查以下指标:
- 连三累六:连续3次逾期或累计6次逾期通常会导致直接拒贷。
- 负债率:信用卡已用额度及现有贷款月还款总额不宜超过家庭月收入的50%。
- 查询记录:近2个月的硬查询次数(贷款审批、信用卡审批)若过多,会显示资金饥渴,需暂停申请。
-
首付资金合规性验证
银行严格执行“来源穿透”原则,首付资金必须证明是自有资金。
- 流水证明:需提供半年以上的账户流水,证明资金是逐步积累而非突击转入。
- 禁止性规定:严禁通过消费贷、经营贷或首付贷资金凑足首付,一旦被系统识别(如“借入”、“贷款受托支付”等字眼),将直接终止业务。
数据提交与银行面签
通过预审后,进入实质性的“数据录入”阶段,此阶段要求信息的绝对准确。
-
基础材料清单标准化
为避免多次往返,建议按照以下标准清单准备材料包:
- 身份类:身份证、户口本、婚姻证明(结婚证或离婚证及协议)。
- 收入类:银行流水(通常要求月收入的2倍覆盖月供)、收入证明、劳动合同。
- 资产类:首付款发票或收据、购房合同。
-
面签逻辑与话术策略
面签是风控模型的人工复核环节,申请人需保持与申请材料一致的说辞。
- 工作单位核实:回答的工作单位、地址、电话必须与征信及收入证明完全一致。
- 居住地核实:居住地址需稳定,频繁变更居住地会增加风控评分。
- 贷款意图:明确表达为自住需求,避免提及投资属性,以防触发投机性购房的调控政策。
审批通过与合同签署
银行后台系统完成跑批后,会输出审批结果,此时进入法律文件签署环节。
-
利率锁定与合同解读
审批通过通知书会注明批贷金额、年限及利率,签署合同时需重点关注:
- LPR浮动机制:确认利率定价方式(如LPR+基点),了解重定价日(通常为每年1月1日或对月对日)。
- 还款方式选择:
- 等额本息:每月还款额固定,前期利息多、本金少,适合收入稳定或前期资金压力大的群体。
- 等额本金:首月还款额最高,逐月递减,总利息支出少,适合前期还款能力强且有意向节省利息的群体。
-
预告登记与放款审核
签约完成后,需配合开发商办理“预告登记”,确保银行对房屋拥有优先受偿权,此步骤完成后,银行进入放款排队序列。
抵押登记与正式放款
对于二手房交易,此环节最为复杂;新房通常由开发商统一办理。
-
不动产抵押登记(他项权证)
银行必须持有《不动产登记证明》(他项权证)才会放款。
- 新房流程:开发商代办,抵押登记直接办理在银行名下。
- 二手房流程:过户后,买卖双方与银行人员共同进交易中心办理抵押,领取他项权证并交予银行。
-
放款资金路径监控
银行放款严格执行受托支付制度。
- 新房:资金直接打入开发商监管账户。
- 二手房:资金打入监管账户或卖方个人账户,严禁打入中介账户或买方账户。
贷后管理与还款优化
贷款买房的流程在放款完成后进入运维阶段,良好的贷后管理有助于维护个人信用等级。
- 还款账户维护
确保还款卡内有足额资金,建议设置跨行自动转账或同行自动扣款,避免因遗忘产生逾期。
- 提前还款算法
若手头有闲置资金,需计算提前还款的盈亏平衡点。
- 等额本息:还款期限未过1/3时,利息占比仍高,提前还款划算。
- 等额本金:还款期限未过1/2时,提前还款可节省较多利息。
- 操作注意:需提前向银行预约(通常需1个月),并选择“缩短年限”而非“减少月供”,前者能最大化节省利息。
通过以上五个模块的精细化操作,申请人可以将复杂的金融业务转化为可控的执行程序,关键在于对规则的精准理解和对细节的严格把控,这不仅是获取资金的手段,更是建立个人信用资产的重要途径。

【原创声明】凡注明“来源:有财网”的文章,系本站原创,任何单位或个人未经本站书面授权不得转载、链接、转贴或以其他方式复制发表。否则,本站将依法追究其法律责任。







