


在当前主流房贷利率环境下,贷款140万元期限30年,若采用等额本息还款法,月供通常在6600元至7000元之间;若采用等额本金还款法,首月月供则在8100元至8400元之间,随后逐月递减,具体金额取决于执行利率是商业贷款、公积金贷款还是组合贷款。
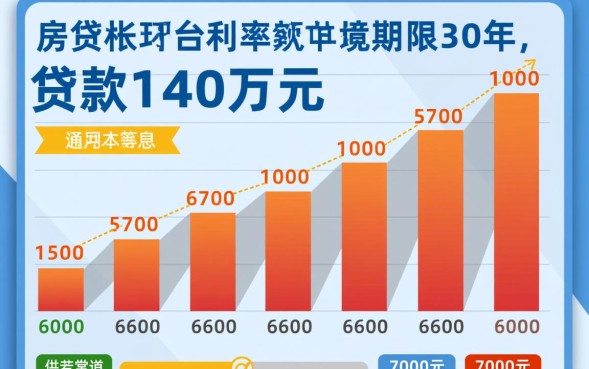
对于大多数购房者而言,140万元的贷款额度属于刚需或改善型置业的常见区间,精确计算月供不仅是评估家庭现金流承受能力的基础,更是制定长期家庭财务规划的关键,以下将从不同贷款类型、还款方式的选择以及长期利息成本三个维度,进行深度专业解析。
目前的房贷市场主要分为商业贷款、公积金贷款及组合贷款三种,由于利率定价机制不同,140万贷款30年月供的最终数额存在显著差异,以下以当前市场常见的利率水平(商贷3.95%,公积金3.1%)为例进行详细测算。
商业贷款月供详情 商业贷款利率受LPR(贷款市场报价利率)波动影响,目前首套房利率普遍在3.9%-4.0%左右。
公积金贷款月供详情 公积金贷款利率具有显著优势,目前5年以上利率为3.1%。
组合贷款月供估算 若公积金额度不足(例如最高贷70万),剩余70万采用商贷。
选择等额本息还是等额本金,直接决定了未来30年的资金流向,这不仅仅是数学题,更是家庭理财策略的体现。
等额本息:平滑现金流,对抗通胀
等额本金:节省利息,前期承压
在决定贷款方案时,除了关注月供数字,还需综合考虑以下专业因素,以构建稳健的个人财务护城河。
关注收入偿债比(DTI) 银行在审批贷款时,通常要求月供不超过家庭月收入的50%,以140万贷款为例,若选择商贷等额本息,月供6644元,则家庭月收入建议在 13300元以上,若选择等额本金,建议月收入在 16500元以上 以应对前期压力。
利率下行周期的应对策略 当前LPR处于下行通道,未来存在进一步降息的可能性。
预留流动资金 切忌为了追求低利息而将所有积蓄用于首付或前期高月供,导致家庭“流动性枯竭”,建议至少保留 6-12个月的家庭月支出 作为紧急备用金,以应对失业、疾病等突发风险。
针对140万贷款30年的规划,建议遵循以下操作清单:
通过科学的测算与规划,140万的贷款将不再是沉重的负担,而是利用金融杠杆实现资产配置优化的有效工具。
Q1:140万贷款30年,如果未来LPR利率下降,月供会怎么变? A: 如果您的贷款合同约定的是浮动利率(LPR+基点),当LPR下调时,您的月供会在次年的重定价日(通常是1月1日或贷款对月对日)随之减少,若利率从3.95%降至3.75%,等额本息月供将从约6644元降至约6494元,每月可节省约150元。
Q2:选择等额本金还款方式,前期压力大,大概什么时候压力会明显减轻? A: 等额本金的月供是逐月递减的,通常在还款周期的 1/3至1/2阶段(即第10年至第15年左右),月供金额会降至与同等条件下“等额本息”的月供水平持平,在此之后,您的还款压力将明显小于等额本息方式。


有财网 版权所有 © 2014-2025 蜀ICP备2022021241号
违法和不良信息举报 举报电话: 举报邮箱:admin@qq.com


 咨询TA





