


公积金贷款年限并非由单一因素决定,而是遵循“取小原则”,即最终获批年限等于借款人年龄限制、房龄限制、政策法定上限三者中的最小值,借款人需通过计算这三个维度的限制值,找到最短的年限,这才是实际可申请的贷款期限。
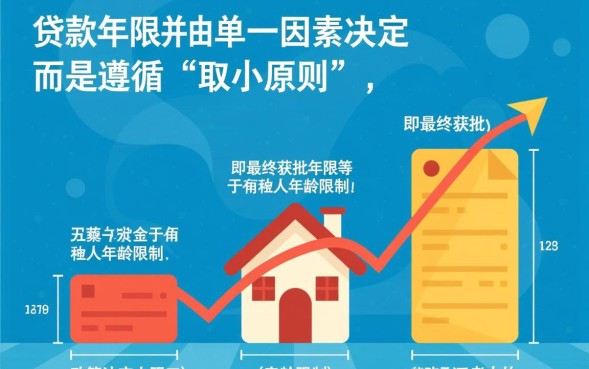
借款人年龄对贷款年限的决定性影响 在公积金贷款政策中,借款人年龄是计算贷款期限最基础的参数,大多数城市的公积金管理中心规定,贷款期限加借款人年龄不得超过规定的上限,通常为65周岁或70周岁。
在处理公积金贷款年限和年龄的关系时,需要注意的是,如果借款人年龄过大,剩余可贷年限会急剧缩短,导致月供压力增加,年龄较大的购房者更需要精准计算这一维度的限制。
房龄结构对贷款期限的硬性约束 除了借款人年龄,房屋本身的房龄(即房产已使用的年限)是另一个关键限制因素,公积金贷款为了控制资产风险,对二手房的房龄要求通常比新房更为严格。
如果房龄较老,即便借款人很年轻,能申请到的贷款年限也会被房龄“卡脖子”,这是二手房交易中经常被忽视的隐形限制,购房者在签合同前务必核实房产的竣工日期。
政策法定上限与计算逻辑 无论上述两个维度计算出的年限有多长,最终结果都不能超过国家及当地公积金管理中心规定的法定最长贷款期限。
这一逻辑清晰地表明,想要延长贷款年限,必须补齐最短的那块“木板”。
优化贷款年限的专业解决方案 面对年龄或房龄的限制,借款人并非完全被动,以下提供几种专业的优化策略,旨在帮助借款人获得更理想的贷款期限,从而平衡月供压力。
增加共同借款人(接力贷): 如果主贷人年龄较大,导致基于年龄计算的年限过短,可以考虑将子女或配偶作为共同借款人,公积金贷款在计算年限时,通常取共同借款人中年龄较小者的数值。
混合贷款的巧妙运用: 如果公积金贷款因年限过短导致月供过高,超出家庭还款能力,可以考虑组合贷款,虽然商业贷款的年限同样受房龄和年龄限制,但部分银行在审批组合贷款中的商贷部分时,政策可能略有宽松,或者通过调整公积金与商贷的比例,优化整体还款结构。
理性看待“越长越好”与“越短越好”:
提前还款的预留空间: 如果受限于当前政策只能申请较短年限,或者担心未来收入不稳定,建议在申请时尽量争取较长年限,公积金贷款利率较低,未来若有闲置资金,可以通过提前还款来缩短期限或减少利息,这比申请时直接选择短年限要灵活得多。
相关问答模块
问题1:公积金贷款年龄限制是按退休年龄算吗? 解答: 不完全是,虽然公积金贷款会参考借款人的退休年龄,但计算贷款年限的“年龄上限”通常高于退休年龄,大多数城市规定“借款人年龄 + 贷款期限 ≤ 70周岁”(部分城市为65周岁),这意味着,即便您已经60岁退休,理论上仍可能申请到10年左右的贷款,具体需结合当地公积金中心的最新政策。
问题2:购买二手房时,如何准确知道自己能贷多少年? 解答: 最准确的方法是“三步计算法”,第一步,用当地法定上限(如70岁)减去您现在的年龄;第二步,用当地规定的“房龄+贷龄”总上限(如50年)减去该二手房的实际房龄;第三步,对比前两步的结果与30年的法定上限,取其中最小的那个数字,就是您实际能申请的贷款年限,建议在签购房合同前,携带房产证复印件至公积金管理中心窗口进行预审。 能帮助您清晰掌握公积金贷款年限的规则,如果您在计算过程中遇到特殊情况,欢迎在评论区留言,我们一起探讨解决方案。


有财网 版权所有 © 2014-2025 蜀ICP备2022021241号
违法和不良信息举报 举报电话: 举报邮箱:admin@qq.com


 咨询TA





