


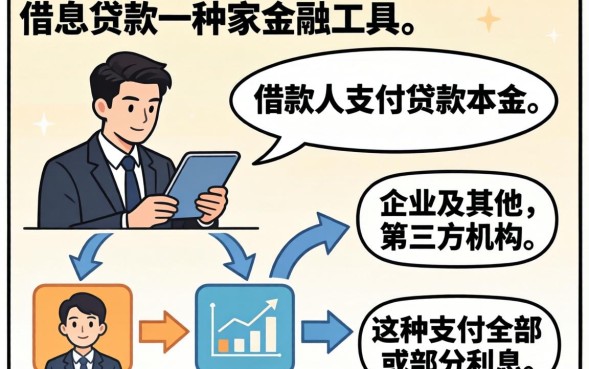
贴息贷款是指由借款人支付贷款本金,而由政府、企业或其他第三方机构支付全部或部分利息的一种融资方式,这种金融工具的核心在于通过财政补贴或专项资金支持,降低特定群体的融资成本,从而引导资金流向政策鼓励的领域,如高新技术产业、小微企业创业、助学及农业发展等,在实际操作中,贴息贷款通常分为“贴息给借款人”和“贴息给银行”两种主要模式,前者由借款人先行支付利息后凭票据报销,后者则由银行直接降低利率,补贴方定期向银行补足差额。
为了帮助用户更好地选择适合的融资渠道,本次测评针对当前市场上主流的银行及助贷平台进行了深度调研,重点分析了各平台在2026年推出的最新贴息政策及活动优惠。
在测评过程中,我们选取了国有商业银行、股份制银行以及持牌正规助贷平台作为样本,从利率优惠幅度、审批效率、准入门槛及服务体验四个维度进行考量。
| 测评维度 | 国有商业银行(如工行、建行) | 股份制商业银行(如招行、浦发) | 持牌助贷平台(如度小满、借呗) |
|---|---|---|---|
| 基础利率(年化) | 45% - 4.25% | 85% - 5.20% | 00% - 10.80% |
| 贴息后实际利率 | 最低可至 1.8% - 2.9% | 约 2.5% - 3.5% | 约 4.5% - 6.0% |
| 额度范围 | 10万 - 300万 | 5万 - 100万 | 500元 - 20万 |
| 审批时效 | 较慢(3-7个工作日) | 中等(1-3个工作日) | 极快(最快5分钟到账) |
| 政策针对性 | 极强(主要针对科创、涉农) | 较强(针对特定纳税企业) | 广泛(针对个人消费及小微经营) |
| 综合推荐指数 | ★★★★☆ | ★★★★ | ★★★☆☆ |
测评分析:
国有商业银行在贴息力度上具有绝对优势,尤其是针对2026年重点扶持的“专精特新”企业,部分地区的政策性贴息甚至能让实际融资成本降至2%以下,其准入门槛较高,审核流程繁琐,对企业的纳税评级和抵押物有严格要求。
相比之下,持牌助贷平台虽然名义利率较高,但通过平台方的营销补贴活动,用户在特定活动期间申请,也能获得可观的利息减免,其核心优势在于数字化体验,全流程线上操作,对于急需短期周转资金的小微经营者或个人而言,时间成本更低。
根据最新发布的金融政策,各大平台及银行已陆续启动了2026年度的普惠金融专项活动,以下是几项值得关注的重点优惠:
2026年“创业启航”专项贴息计划
绿色产业低碳金融补贴
数字普惠春季大促(助贷平台侧)
为了验证各平台的实际操作难度,测评团队模拟了不同身份的用户进行申请体验。
资料准备阶段 银行端通常要求提供近两年的财务报表、纳税申报表、营业执照原件及法人身份证,对于贴息贷款,往往还需要额外提供由政府部门出具的《贴息资格确认函》,这一步对于不熟悉政策的企业主来说较为复杂,建议提前咨询当地金融办。
助贷平台的资料准备则极为简便,通常仅需身份证、银行卡和实名认证的手机号,系统会自动抓取公积金、社保或电商流水数据作为授信依据。
风控审核与放款 银行的风控模型侧重于“硬指标”,如抵押物价值和负债率,一旦进入人工审核环节,可能会有客户经理进行实地尽调,2026年的新趋势是,部分银行开始引入税务数据,实现了“税贷”产品的秒批,但这仅限于纳税等级为A或B的企业。
助贷平台则完全依赖大数据风控,实测中发现,在填写完基本信息后,系统通常在1-3分钟内出额度,点击提款后,资金最快可在5分钟内到达绑定账户,这种极致的体验是传统银行目前难以比拟的。
虽然贴息贷款具有显著的成本优势,但用户在申请时仍需注意以下几点:
贴息贷款是降低融资成本的有效途径,2026年的政策红利明显向科技创新、绿色低碳及创业就业领域倾斜,对于资质优良、时间充裕的企业主,优先推荐申请国有商业银行的政策性贴息产品,以获取最低的资金成本;而对于急需资金周转、追求审批效率的个人或小微商户,利用正规助贷平台的阶段性利息优惠活动,也是一个高性价比的选择,建议用户根据自身实际情况,仔细对比各平台的准入条件和活动细则,选择最匹配的融资方案。


有财网 版权所有 © 2014-2025 蜀ICP备2022021241号
违法和不良信息举报 举报电话: 举报邮箱:admin@qq.com


 咨询TA





