


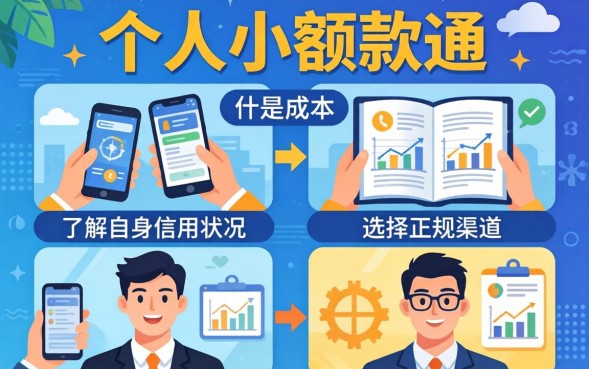
比较综合成本、了解自身信用状况、选择正规渠道,并运用合适的还款方式降低利息支出。
什么是个人小额贷款
个人小额贷款通常指额度在1 万‑30 万元、期限在3 个月‑24 个月的信用贷款,主要用于消费、装修、短期周转等需求,贷款机构包括银行、互联网金融平台以及持牌小额贷款公司。
影响个人小额贷款利率的核心因素
如何计算实际贷款成本
挑选正规平台的标准
降低利率的实战技巧
① 提前还款:部分平台对提前还款免收违约金,可省去后期利息;
② 组合贷款:在银行申请低利率贷款,再在互联网平台做短期周转;
③ 提升信用:及时偿还信用卡账单、保持信用利用率低于30%;
④ 协商议价:提供收入证明、资产证明,争取利率优惠;
⑤ 使用优惠券:部分平台新用户首贷可享利率折扣或免息期。
常见误区与防骗提示
实用小结
个人小额贷款利率受信用、期限、金额、收入和担保方式等多因素影响,通过比较年化利率、计算实际还款总额、选择持牌机构并利用提前还款、信用提升等技巧,可以有效降低贷款成本,避免陷入高息陷阱。
相关问答
个人小额贷款利率一般是多少?
市场上常见的年化利率在5%‑15%之间,具体利率取决于信用评分、贷款期限和所选平台。
如何判断贷款合同中的费用是否合理?
关注年化利率(APR)是否在行业正常区间;检查是否有隐藏的手续费、管理费或提前还款违约金;建议在签署前对比多家平台的费用结构。
欢迎在评论区分享您的贷款经验或提出问题,我们会及时回复。


有财网 版权所有 © 2014-2025 蜀ICP备2022021241号
违法和不良信息举报 举报电话: 举报邮箱:admin@qq.com


 咨询TA





