购房贷款流程可划分为四个关键阶段,每阶段都有明确的输入、输出和实现要点,下面按金字塔结构逐层展开,帮助开发者快速掌握整体逻辑,并在系统设计时做到有的放矢。
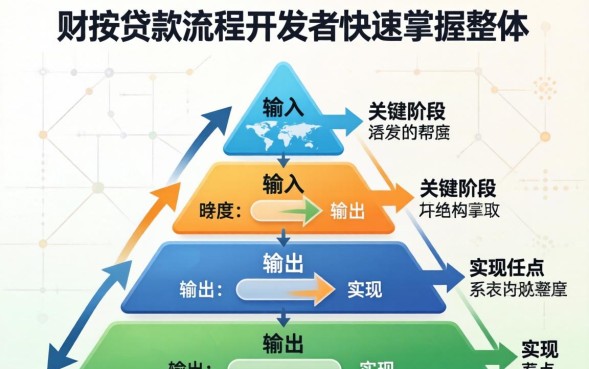
贷前准备与资质评估
- 客户信息收集:身份证、收入证明、征信报告等。
- 资质预审:利用规则引擎快速过滤不符合基本条件的申请。
- 风险评级:基于信用评分模型输出高、中、低风险标签,为后续审批提供依据。
要点:在系统设计时,建议将资质评估模块独立出来,使用可配置的规则库,便于业务变更时快速迭代。
贷款申请与审批
- 申请提交:用户在线填写贷款金额、期限、还款方式等信息。
- 材料上传:系统支持图片、PDF 等多格式文件自动 OCR 识别并归档。
- 自动化审批:结合风控模型、信用评分、外部数据(如社保、公积金)进行秒级审批。
- 人工复核:对高风险或异常案件触发人工审核,确保合规。
要点:审批流程应实现状态机管理,审批节点、时限、权限清晰可追溯,支持日志审计。
签约与放款
- 合同生成:系统根据审批结果自动填充模板,生成电子合同。
- 电子签章:集成第三方电子签平台,实现签名、盖章、时间戳全链路保全。
- 资金划拨:放款指令通过银行接口批量发送,确保资金实时到账。
- 放款后归档:贷款发放成功后,自动更新客户资产状态并生成还款计划。
要点:签约过程必须满足法律合规要求,合同文本需加密存储,签章日志需长期保存。
还款与后期管理
- 自动扣款:系统对接银行或第三方支付渠道,实现按期自动扣款。
- 逾期预警:基于还款计划实时监控,一旦出现逾期立即触发短信、邮件提醒。
- 费用结算:利息、罚息、提前还款违约金等费用自动计算并生成账单。
- 数据报表:提供逾期率、回收率、资产质量等关键指标,帮助管理层决策。
要点:后期管理模块建议采用事件驱动架构,逾期、提前还款等关键事件可快速扩展业务规则。
实战建议
- 模块化设计:将贷款流程拆分为独立服务(客户管理、审批引擎、合同管理、支付网关),通过 API 交互,便于独立部署和升级。
- 安全防护:所有敏感数据(身份证、银行卡号)需使用 AES 加密传输与存储,并遵循《个人信息保护法》进行脱敏处理。
- 容错与监控:采用分布式事务确保跨系统一致性,使用 Prometheus + Grafana 监控关键指标(如审批耗时、放款成功率),并设置告警阈值。
- 用户体验:前端页面采用响应式布局,提供进度条、即时消息推送,让申请人在每一步都能清晰了解当前状态。
通过上述四个阶段的划分与实现思路,开发者可以在系统层面完整复现购房贷款流程,既满足业务需求,又保证合规、安全、可扩展,建议在项目启动前,先绘制完整的业务流程图,明确每一步的输入输出,再依据本文的结构化指南进行技术实现,能够显著提升开发效率并降低后期维护成本。
【原创声明】凡注明“来源:有财网”的文章,系本站原创,任何单位或个人未经本站书面授权不得转载、链接、转贴或以其他方式复制发表。否则,本站将依法追究其法律责任。








 咨询TA





