银行贷款利率表2011展示了当年商业银行的基准利率水平,整体利率在4.35%至7.05%之间,受贷款种类、期限、信用等级等因素影响。
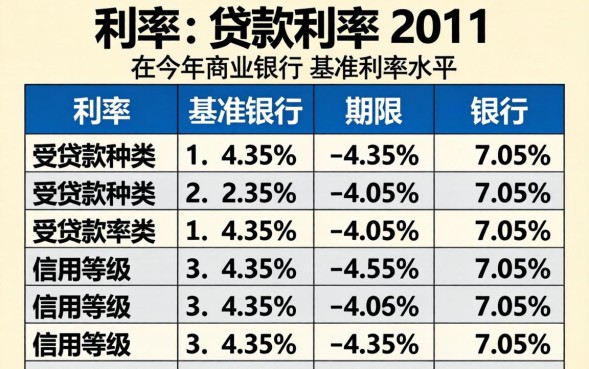
2011年基准利率概览
- 短期贷款(1年以内):4.35%–5.85%
- 中期贷款(1‑5年):5.85%–6.45%
- 长期贷款(5年以上):6.45%–7.05%
银行贷款利率表2011
- 基准利率:由央行发布,是各银行定价的参考。
- 贷款种类:个人住房、消费、企业流动资金、小微企业等。
- 期限结构:不同期限对应的利率区间。
- 信用等级:优质客户可享受下浮优惠。
影响利率的关键因素
- 央行基准利率调整
- 贷款种类(房贷、车贷、经营贷)
- 客户信用评分
- 贷款期限(期限越长,利率通常越高)
- 担保方式(抵押、质押、信用)
- 宏观经济指标(GDP增速、CPI)
- 货币政策(公开市场操作、存款准备金率)
- 银行资金成本(负债结构)
如何获取最优利率
- 关注央行利率动态,选择利率下行期申请。
- 对比不同银行的利率报价,重点关注基准利率上浮比例。
- 提升个人信用评分,保持良好还款记录。
- 选择适合的贷款产品,如基准利率下浮的优惠贷。
- 考虑提前还款或转贷,以降低整体利息支出。
- 利用网上银行比价工具,快速获取多家银行报价。
- 关注地方性银行的季节性优惠活动。
常见贷款产品利率示例
- 个人住房贷款:基准5.94%(实际可下浮至5.4%)
- 个人消费贷款:基准6.12%
- 企业流动资金贷款:基准5.76%
- 小微企业贷款:基准6.30%
- 车贷:基准6.5%
实用建议
- 仔细阅读合同中的利率调整条款,了解浮动频率。
- 关注银行的利率优惠活动,如“首贷优惠”“季末特惠”。
- 适当选择固定利率,避免市场波动带来的还款压力。
- 在贷款期限中期,可考虑部分提前还款,减少利息。
- 定期复审贷款利率,检查是否存在更优方案。
利率计算示例
贷款金额100万元,期限20年,年利率5.94%,采用等额本息还款方式,月供约为6,594元,计算公式为:月供=本金×月利率×(1+月利率)^期数÷[(1+月利率)^期数‑1],实际月供可能因银行手续费略有差异。
贷款流程要点
- 预审:提交基本信息,银行初步评估。
- 提交材料:身份证、收入证明、抵押物资料等。
- 银行审批:审查信用、评估抵押物价值。
- 签约:确认利率、还款方式,签订合同。
- 放款:银行一次性或分期发放贷款。
常见误区
- 只看基准利率,忽视上浮比例。
- 忽视手续费、评估费等附加成本。
- 盲目提前还款,未考虑违约金。
常见问题解答
问1:2011年的银行贷款利率表还能作为参考吗?
答:表中数据反映的是历史基准利率,仅供参考,实际贷款利率仍受当前央行政策、市场供需和银行内部定价影响,建议查询最新官方利率信息。
问2:如何根据2011年的利率趋势判断未来利率走势?
答:可以结合当年央行的利率调控方向、经济增速、通胀水平以及近期的货币政策,判断整体利率环境是上行还是下行,结合这些因素,做出更有针对性的贷款决策。
如果您想了解更多贷款细节或有个性化问题,欢迎在评论区留言,我们会尽快为您解答。
【原创声明】凡注明“来源:有财网”的文章,系本站原创,任何单位或个人未经本站书面授权不得转载、链接、转贴或以其他方式复制发表。否则,本站将依法追究其法律责任。








 咨询TA





