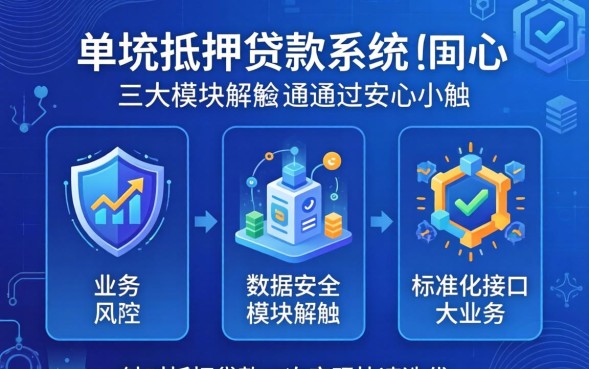
开发二次抵押贷款系统的核心在于把业务、风控、数据安全三大模块解耦,并通过标准化接口实现快速迭代,针对抵押贷款二次的业务特点,需要在贷款申请、评估、签约、放款等环节实现全流程自动化,在实际项目中,常采用微服务架构,配合Spring Boot、Django或Node.js等技术栈,实现高并发与易扩展。
需求分析与业务流程
- 梳理抵押贷款二次的特有流程:二次抵押物价值评估、额度核算、风险定价。
- 明确用户角色:借款人、审批员、风控人员、运营管理员。
- 确定关键业务节点:申请提交、材料补全、评估报告生成、审批决策、合同签署、放款指令。
- 设定系统非功能需求:响应时间≤2 s、可用性≥99.9%、数据加密存储。
- 输出《需求规格说明书》,作为后续设计与实现基准。
系统架构设计
- 采用微服务架构,将贷款申请、评估、风控、支付、通知等业务拆分为独立服务。
- 使用API Gateway统一入口,实现鉴权、限流、日志统一管理。
- 引入服务注册中心(如Nacos)与配置中心(如Apollo),支持动态扩缩容。
- 消息中间件采用Kafka,实现业务事件的异步解耦与可靠投递。
- 数据库采用分库分表策略,主库使用MySQL 8.0,报表库使用ClickHouse,缓存使用Redis Cluster。
核心功能实现
- 贷款申请服务:提供RESTful接口,接收借款人基本信息、抵押物证件、收入证明。
- 抵押物评估模块:集成第三方评估接口,返回评估报告与价值区间。
- 风控决策引擎:基于规则引擎(如Drools)+机器学习模型,实现自动化审批。
- 合同生成与签署:使用PDF模板库生成合同,结合电子签名服务完成线上签约。
- 放款指令推送:调用银行或支付机构批量接口,实现秒级放款。
风控模型与信用评分
- 构建信用评分卡,融合征信数据、社交行为、设备指纹等多维特征。
- 采用XGBoost或LightGBM训练模型,输出违约概率与风险等级。
- 设定阈值策略:高风险直接拒绝,中风险进入人工复核,低风险自动通过。
- 引入实时监控仪表盘,展示审批通过率、逾期率、模型漂移指标。
- 定期回滚模型,使用最近六个月的全量数据重新训练,确保模型适配市场变化。
数据安全与合规
- 传输层全链路使用TLS 1.3加密,存储层采用AES‑256对敏感字段加密。
- 访问控制基于RBAC模型,细粒度到接口与方法级别。
- 审计日志写入独立日志库,保留不少于五年,满足《网络借贷信息中介机构业务活动管理暂行办法》要求。
- 数据脱敏展示:手机号、身份证号在前端采用掩码处理。
- 定期进行渗透测试与安全评估,发现漏洞及时修复。
接口设计与第三方集成
- 统一采用OpenAPI 3.0规范,使用Swagger生成文档,便于第三方调用。
- 接入央行征信、公安机关实名认证、房产评估公司等外部服务。
- 实现幂等接口,防止重复提交导致的双重放款。
- 使用OAuth2.0+JWT实现统一认证,支持多租户权限隔离。
- 错误码采用行业标准码表,便于合作方快速定位问题。
部署、监控与运维
- 容器化部署使用Kubernetes,支持灰度发布与自动回滚。
- 持续集成/持续交付流程(Jenkins+GitLab)实现代码自动化测试与构建。
- 监控体系采用Prometheus+Grafana,实时采集CPU、内存、QPS、错误率等指标。
- 日志收集使用ELK(Elasticsearch、Logstash、Kibana),支持全文检索与异常告警。
- 设定SLA:系统月度可用率≥99.95%,故障恢复时间(MTTR)≤30 分钟。
通过上述步骤,可快速搭建一套符合监管要求、性能可靠、易于扩展的抵押贷款二次系统,关键在于业务拆解清晰、风控模型精准、数据安全严格,并在每个环节保持可观测性与可运维性,从而实现业务快速上线与持续迭代。
【原创声明】凡注明“来源:有财网”的文章,系本站原创,任何单位或个人未经本站书面授权不得转载、链接、转贴或以其他方式复制发表。否则,本站将依法追究其法律责任。








 咨询TA





