贷款公司风控想要实现稳健盈利,必须构建覆盖贷前、贷中、贷后全链条的系统化风控体系。
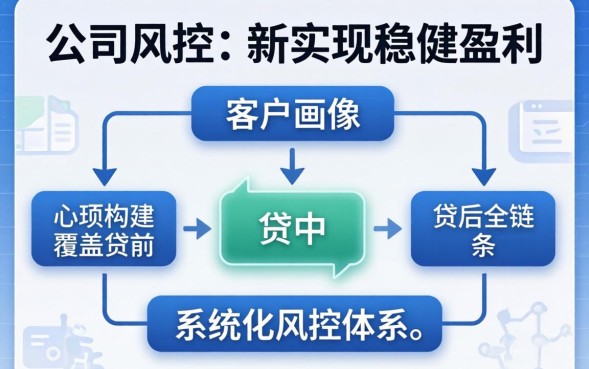
风险识别与评估
- 客户画像:通过身份验证、征信报告、社交行为等多源数据,形成完整信用画像。
- 贷款用途判定:利用行业大数据,判断资金流向是否合规。
- 额度与定价模型:基于风险评分,动态设定额度和利率,确保收益覆盖潜在损失。
风险监控与预警
- 实时交易监测:对每笔放款、还款进行异常检测,如大额提前还款、短时间内多次申请等。
- 逾期预警:设定逾期概率阈值,提前触发催收或降额措施。
- 行业风险指数:结合宏观经济、行业周期,动态调整风险敞口。
风险处置与资产保全
- 分层催收:先短信提醒、再电话沟通、最后上门或委托专业机构,形成递进式催收。
- 资产处置:对违约抵押物进行快速评估、拍卖或资产证券化,降低坏帐率。
- 法律合规:严格遵守《合同法》《个人信息保护法》等法规,确保催收行为合法。
组织与文化
- 专业团队:风控部门需配备信用模型、数据科学、法律合规等跨学科人才。
- 风险文化:通过定期培训、案例复盘,让全员树立“风险第一”的意识。
- 绩效考核:将逾期率、坏帐率等关键指标纳入绩效,形成正向激励。
科技赋能
- 大数据与AI:利用机器学习模型提升信用评估准确率,实现自动化审批。
- 区块链:在贷款合同签署、资产登记环节上链,提升数据可信度。
- 云计算:弹性扩容保证业务高峰期系统稳定,支持海量数据实时处理。
法规合规
- 监管政策跟踪:及时关注银保监会、地方金融监管局的最新指引。
- 内部控制审计:定期开展风控流程、内部制度的合规审计,防止系统性风险。
核心结论:构建系统化、全流程、持续迭代的贷款公司风控体系,是提升资产质量、降低坏帐、实现可持续增长的根本保障。
相关问答
问:贷款公司在贷前阶段最关键的风险点是什么?
答:贷前最关键的是客户真实身份与信用评估,通过多源数据交叉验证、严格的征信审查以及精准的风险评分,可有效过滤高风险客户,降低后期逾期概率。
问:如何利用科技手段提升风控效率?
答:AI模型可以实现秒级信用评估,大数据分析帮助实时监测异常行为,区块链技术保证合同不可篡改,综合运用这些技术,可将人工审核成本降低30%以上,同时提升风险识别的准确性和时效性。
【原创声明】凡注明“来源:有财网”的文章,系本站原创,任何单位或个人未经本站书面授权不得转载、链接、转贴或以其他方式复制发表。否则,本站将依法追究其法律责任。








 咨询TA





